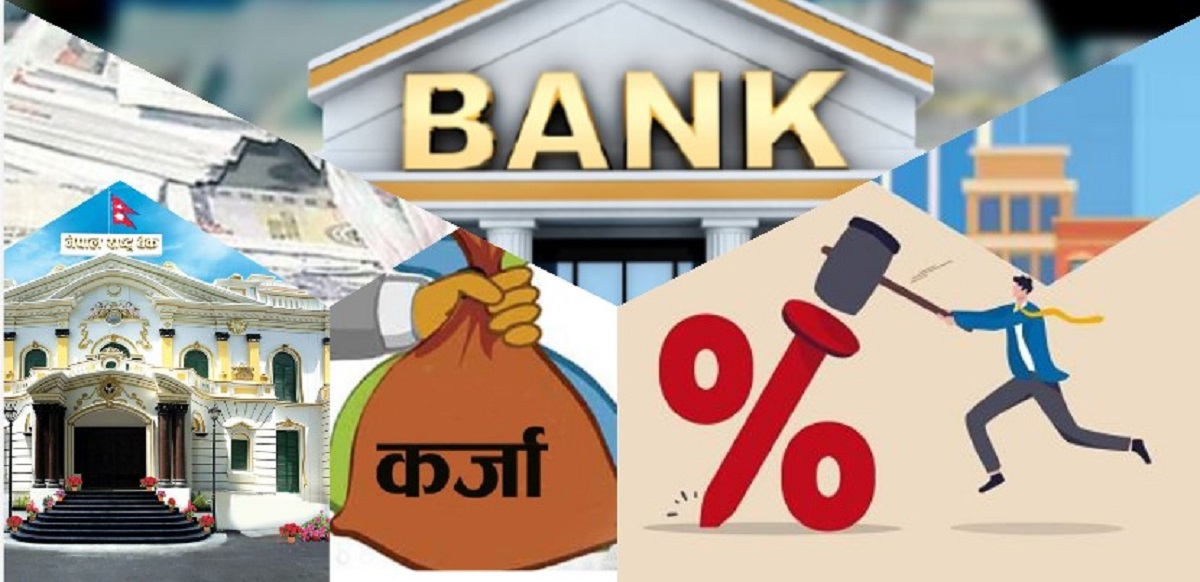
काठमाडौँ । सामान्यतया दसैँ, तिहार लगायतका चाडपर्वको समयमा बजारमा किनमेल र आर्थिक गतिविधि बढ्दा बैंक तथा वित्तीय संस्थाको कर्जा लगानी विस्तार हुने गर्छ ।
विगतका वर्षहरूमा जस्तै चालु आर्थिक वर्षमा पनि चाडपर्वको समयमा कर्जा लगानीमा सुधार देखिएको छ । तर, चालु आर्थिक वर्षको पहिलो त्रैमासमा भएको कर्जा लगानीको वृद्धिदर गत वर्षको सोही अवधिको तुलनामा दोब्बरभन्दा बढी देखिएको छ । यसले अर्थतन्त्र चलायमान हुन थालेको हो त भन्ने आशा जगाएको छ ।
नेपाल राष्ट्र बैंकको तथ्यांकअनुसार चालु आर्थिक वर्षको पहिलो त्रैमासमा बैंक तथा वित्तीय संस्थाहरूबाट निजी क्षेत्रमा प्रवाहित कर्जा ३.१ प्रतिशत अर्थात् १ खर्ब ८४ अर्ब १९ करोड रुपैयाँले बढेर ६० खर्ब ४१ अर्ब २५ करोड रुपैयाँ पुगेको छ । गत आर्थिक वर्षको सोही अवधिमा यस्तो वृद्धिदर १.५ प्रतिशत अर्थात् ८२ अर्ब ९३ करोड रुपैयाँमा मात्रै सीमित थियो । वार्षिक विन्दुगत आधारमा २०८३ असोज मसान्तसम्ममा निजी क्षेत्रतर्फ प्रवाहित कर्जा ८.३ प्रतिशतले विस्तार भएको राष्ट्र बैंकले जनाएको छ ।
केन्द्रीय बैंकका अधिकारीहरूका अनुसार चालु आर्थिक वर्षको पहिलो त्रैमासमा देखिएको कर्जा वृद्धिदरले अर्थतन्त्र केही हदसम्म भए पनि चलायमान भएको संकेत गरेको छ ।
नेपाल राष्ट्र बैंकका कार्यकारी निर्देशक तथा प्रवक्ता गुरुप्रसाद पौडेल कर्जा लगानीमा देखिएको यो वृद्धिले अर्थतन्त्र चलायमान भएको संकेत गरेको बताउँछन् । तर, अहिले नै अर्थतन्त्र चलायमान भइसक्यो भनेर निष्कर्ष निकाल्न अलि हतार हुने उनको भनाइ छ । “लगानी विस्तारको वातावरण सिर्जना भएको त हो, तर अहिले नै लगानी बढिसक्यो भन्न हतार हुन्छ जस्तो लाग्छ,” प्रवक्ता पौडेलले भने, “अझै दुई–तीन महिनाको तथ्यांक हेरेर यकिनका साथ भन्न सकिन्छ ।”
राष्ट्र बैंकले ल्याएको मौद्रिक नीति लगायत अन्य नियामकीय व्यवस्थामा गरिएको सहजताका कारण पनि कर्जा लगानी बढेको उनी बताउँछन् । बैंक तथा वित्तीय संस्थालाई कर्जा विस्तार गर्न सहज हुने गरी नीतिगत व्यवस्थामा गरिएको परिवर्तनले कर्जा प्रवाहमा सकारात्मक प्रभाव पार्न थालेको उनको बुझाई छ ।
यद्यपि, कर्जा लगानी विस्तारका लागि नीतिगत सहजीकरण मात्रै पर्याप्त नहुने र बजारमा लगानीको माग सिर्जना हुनु पनि उत्तिकै आवश्यक रहेको उनको भनाई छ । “चालु आर्थिक वर्षको मौद्रिक नीतिमा ११.५० प्रतिशतसम्म कर्जा लगानी विस्तार हुने अपेक्षा गरिएको छ,” उनले भने, “त्यसको लागि राष्ट्र बैंकले गर्नुपर्ने सहजीकरण पनि गरिरहेको छ ।”
राष्ट्र बैंकले अपनाएको नीतिसँगै बजारको अवस्था सहज भएमा कर्जा लगानी विस्तार उल्लेख्य रूपमा बढ्ने प्रवक्ता पौडेलको भनाइ छ । उनका अनुसार बैंक तथा वित्तीय संस्थामा पर्याप्त निक्षेप रहेकाले कर्जा विस्तारका लागि वित्तीय स्रोतको अभाव छैन ।
तर, निजी क्षेत्रले लगानी विस्तार गर्न सक्ने वातावरण नबनेसम्म बैंकमा रहेको रकम कर्जाका रूपमा परिचालन हुन कठिन देखिन्छ । “बजारको वातावरण कर्जा उपभोग गर्ने क्षेत्रले खोजेको अनुकूल हुन सकेमा अहिले हामीले राखेको ११.५० प्रतिशतको लक्ष्य त सामान्य हो,” उनले थपे, “त्यसको लागि निजी क्षेत्रले खोजेको बजारको सुनिश्चितता, लगानीको सुरक्षा, माग सिर्जना लगायतको महत्त्वपूर्ण भूमिका हुन्छ ।”
यता, उद्योगी व्यवसायीहरूले भने कर्जा लगानीमा देखिएको वृद्धि मौसमी मात्रै भएको बताएका छन् । उनीहरूका अनुसार चाडपर्वको समयमा बजारमा किनमेल बढ्ने र ऋण खोजेर भए पनि रमाइलो गर्ने प्रवृत्तिका कारण कर्जा लगानी बढेको देखिएको हो । यसका साथै पुरानो ऋणको भुक्तानी गर्नका लागि पनि उद्योगी व्यवसायीहरूले कर्जा लिएको उनीहरूको भनाइ छ ।
ब्याजदर घटेपछि व्यवसायीलाई पुरानो महँगो कर्जा व्यवस्थापन गर्न सहज भए पनि नयाँ परियोजना तथा व्यवसाय विस्तारमा भने उत्साह देखिएको छैन ।
नेपाल उद्योग वाणिज्य महासंघका उपाध्यक्ष कृष्णप्रसाद शर्मा पुरानो कर्जा व्यवस्थापनमा सहजता आए पनि नयाँ लगानी बढ्न नसकेको बताउँछन् । “पुरानो थलिएको कर्जालाई एडजस्टमेन्ट गरेको अवस्था हो । नयाँ थप लगानीको सन्दर्भमा भने सुधार भएको छैन । सस्तो ब्याजदरको कारण व्यवसायीहरूले आफू जोगिने बाटो खोजेको हो,” उपाध्यक्ष शर्माले भने ।
शर्माका अनुसार ब्याजदर घट्नु मात्रै लगानी विस्तारका लागि पर्याप्त छैन । बजारमा वस्तु तथा सेवाको माग बढ्नु, लगानीको सुरक्षा सुनिश्चित हुनु र व्यवसाय सञ्चालनका लागि अनुकूल वातावरण बन्नु आवश्यक छ । यी आधार तयार नभएसम्म बैंकमा पर्याप्त रकम भए पनि निजी क्षेत्रबाट नयाँ कर्जाको माग बढ्न कठिन हुने उनको भनाइ छ ।
कुन क्षेत्रको कर्जा कति बढ्यो ?
सरोकारवालाहरूका अनुसार तथ्यांकले कर्जा प्रवाह बढेको देखाउँदैमा नयाँ उद्योग तथा व्यवसायमा लगानी विस्तार भएको मान्न मिल्दैन । आयात व्यापार, वस्तुको मूल्यवृद्धि र चालु पुँजीको आवश्यकताले पनि कर्जाको आकार बढाउन सक्छ । त्यसैले कर्जा वृद्धिसँगै उत्पादनमूलक क्षेत्रमा भएको वास्तविक लगानीको अवस्था पनि हेर्नुपर्ने उनीहरूको भनाइ छ ।
राष्ट्र बैंकको तथ्यांकअनुसार समीक्षा अवधिमा खनिज क्षेत्रतर्फको कर्जा १७.८ प्रतिशत, यातायात उपकरण उत्पादन तथा मर्मत क्षेत्रतर्फको कर्जा १२.४ प्रतिशत र धातुजन्य उत्पादन, यन्त्र तथा विद्युतीय सामान उत्पादन र मर्मत क्षेत्रतर्फको कर्जा १०.७ प्रतिशतले बढेको छ । यस्तै, सञ्चार तथा सार्वजनिक सेवा क्षेत्रतर्फ ५.४ प्रतिशत, सेवा उद्योग क्षेत्रतर्फ ३.९ प्रतिशत, थोक तथा खुद्रा व्यापार क्षेत्रतर्फ ३.९ प्रतिशत, यातायात तथा निर्माण क्षेत्रतर्फ ३.८ प्रतिशत, औद्योगिक उत्पादन क्षेत्रतर्फ २.३ प्रतिशत र उपभोग्य क्षेत्रतर्फ २.३ प्रतिशतले कर्जा वृद्धि भएको छ । तर, कृषि क्षेत्रतर्फको कर्जा २.५ प्रतिशत र वित्त, बीमा तथा अचल सम्पत्ति क्षेत्रतर्फको कर्जा ०.७ प्रतिशतले घटेको छ ।
कर्जाको प्रकारअनुसार हेर्दा विपन्न वर्ग कर्जा १५.१ प्रतिशत, माग तथा अन्य चालु पुँजी कर्जा ५.२ प्रतिशत, रियल स्टेट कर्जा (व्यक्तिगत आवासीय घर कर्जासमेत) ३.५ प्रतिशत, ट्रष्ट रिसिट (आयात) कर्जा २.९ प्रतिशत र मार्जिन प्रकृतिको कर्जा २.९ प्रतिशतले बढेको छ । यस्तै, आवधिक कर्जा २.६ प्रतिशत, अधिविकर्ष कर्जा १.५ प्रतिशत र हायर पर्चेज कर्जा १.२ प्रतिशतले बढ्दा क्यास क्रेडिट कर्जा १.८ प्रतिशतले घटेको छ । धितो सुरक्षणतर्फ चालु सम्पत्तिको सुरक्षणमा १५.५ प्रतिशत र घरजग्गा धितो सुरक्षणमा ६२.७ प्रतिशत कर्जा लगानी रहेको छ ।
समग्र कर्जा विस्तारमा व्यापार तथा आयात वित्तपोषणको भूमिका महत्त्वपूर्ण रहेको निजी क्षेत्रका प्रतिनिधिहरू बताउँछन् । अहिले प्रवाह भएको कर्जा पनि उत्पादनमा भन्दा पनि आयात वित्तपोषणमा बढी रहेकोले उप्लब्धीमुलक मान्न नसकिने उनीहरूको भनाई छ । उत्पादनमूलक क्षेत्रमा नयाँ लगानी बढ्न नसक्दा कर्जा विस्तारको प्रभाव अर्थतन्त्रमा अपेक्षित रूपमा देखिन नसकेको उनीहरूको बुझाइ छ ।
कर्जासँगै निक्षेपको आकार पनि बढ्यो
समीक्षा अवधिमा कर्जासँगै बैंक तथा वित्तीय संस्थाहरूमा रहेको निक्षेप पनि २.८ प्रतिशत अर्थात् २ खर्ब ३२ अर्ब ८९ करोड रुपैयाँले वृद्धि भई ८५ खर्ब ९ अर्ब ८२ करोड रुपैयाँ पुगेको छ । अघिल्लो वर्षको सोही अवधिमा निक्षेप ३.० प्रतिशत अर्थात् २ खर्ब १८ अर्ब ७२ करोड रुपैयाँले बढेको थियो । वार्षिक विन्दुगत आधारमा २०८३ असोज मसान्तमा निक्षेप १३.७ प्रतिशतले बढेको छ ।
कुल निक्षेपमा चल्ती, बचत र मुद्दती निक्षेपको अंश क्रमशः ७.६ प्रतिशत, ४९.३ प्रतिशत र ३४.० प्रतिशत रहेको छ । अघिल्लो वर्षको सोही महिनामा यस्तो अंश क्रमशः ६.५ प्रतिशत, ३८.७ प्रतिशत र ४६.४ प्रतिशत थियो । संस्थागत निक्षेपको अंश भने ३५.३ प्रतिशतबाट घटेर ३२.५ प्रतिशतमा झरेको छ ।
संस्थागत वर्गका आधारमा हेर्दा समीक्षा अवधिमा निजी क्षेत्रतर्फ प्रवाहित कर्जा वाणिज्य बैंकहरूको ३.२ प्रतिशत र विकास बैंकहरूको ३.१ प्रतिशतले बढेको छ भने वित्त कम्पनीहरूको कर्जा १.२ प्रतिशतले घटेको छ । कुल कर्जामध्ये गैर–वित्तीय संस्थागत क्षेत्रतर्फ ६२.९ प्रतिशत र व्यक्तिगत तथा घरपरिवार क्षेत्रतर्फ ३७.१ प्रतिशत प्रवाह भएको छ ।

 About Us